Detrazioni mutuo prima casa: cosa si scarica nel 730
C'è un vantaggio del mutuo prima casa che quasi nessuno sfrutta fino in fondo: le detrazioni fiscali. Quando mi siedo con un cliente a fare i conti, mi capita spesso di scoprire che sta scaricando solo gli interessi e si dimentica degli oneri accessori, oppure che non sa che il risparmio massimo è di 760 € l'anno. Sono cifre che, nell'arco di una durata di mutuo, fanno la differenza. Vediamo cosa si scarica davvero e come si mette nel 730.
Cosa si può detrarre
Sul mutuo per l'acquisto della prima casa si può scaricare il 19% di due categorie di spese:
- gli interessi passivi pagati nell'anno;
- gli oneri accessori legati al mutuo (istruttoria, onorario notarile per il mutuo, perizia, imposta sostitutiva, penali di estinzione anticipata).
Non tutto il mutuo, non tutte le spese: solo queste voci, e solo se il mutuo è per l'acquisto dell'abitazione principale. Su un mutuo per seconda casa o per investimento, niente detrazioni.
Il tetto: 4.000 euro annui
Il limite è uno solo e vale per la somma di interessi e oneri accessori: al massimo 4.000 € all'anno. Il 19% di 4.000 € sono 760 €: questo è il risparmio massimo che puoi ottenere in un anno, non un euro di più.
Se paghi 3.000 € di interessi più 300 € di oneri, scarichi il 19% di 3.300 €, cioè 627 €. Se paghi 5.000 € di interessi, il tetto ferma la detrazione a 760 €. È un tetto che nei primi anni di mutuo si raggiunge facilmente, perché gli interessi passivi sono alti; negli ultimi anni, quando la quota interessi cala, si stacca dalla soglia e il risparmio scende.
Requisiti che non sono scontati
Per la detrazione serve che il mutuo sia ipotecario e stipulato per l'acquisto dell'abitazione principale entro un anno dall'acquisto. Non vale per un mutuo per liquidità, non vale per un rifinanziamento generico, non vale se l'immobile non è la tua prima casa. E la detrazione spetta solo a chi è intestatario del mutuo: se il mutuo è intestato al coniuge, non puoi scaricarlo tu nel tuo 730, anche se contribuisci a pagare la rata.
Oneri accessori: la parte che si dimentica
Qui è dove vedo più errori. Gli oneri accessori si sommano agli interessi dentro il tetto dei 4.000 €, ma molti li ignorano perché non sanno che entrano. Tra quelli che contano:
- le spese di istruttoria della banca;
- l'onorario del notaio per l'atto di mutuo (non l'atto di acquisto, che si scarica con altre agevolazioni);
- la perizia tecnica;
- l'imposta sostitutiva dello 0,25%;
- le eventuali penali di estinzione anticipata.
Sono cifre che, nel primo anno del mutuo, possono sommare anche 1.000-2.000 € e avvicinarti al tetto massimo. Non scaricarli significa lasciare al fisco denaro che ti spetta.
Come si mette nel 730
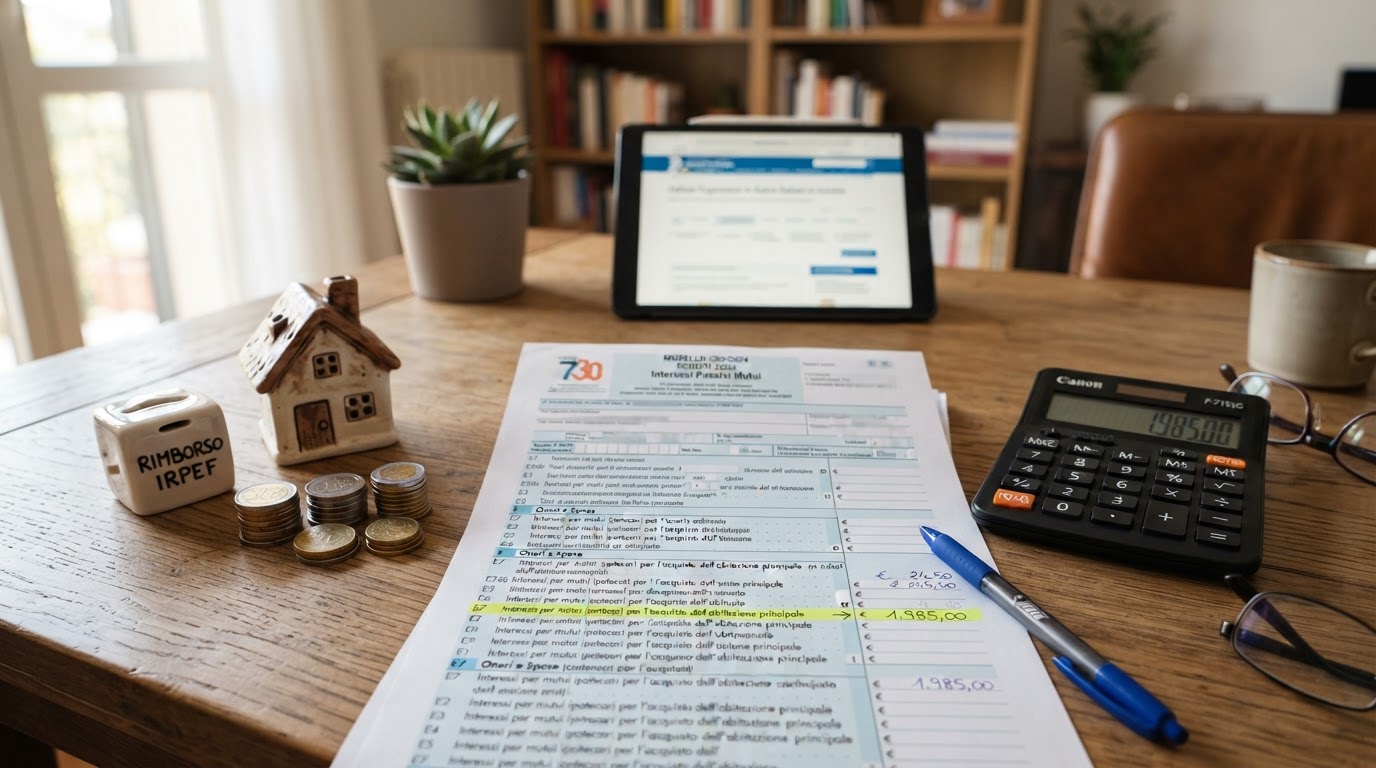
La detrazione va nel quadro E (Oneri e spese), alla voce degli interessi passivi sui mutui ipotecari per l'acquisto dell'abitazione principale. La buona notizia è che nella maggior parte dei casi è già precompilato: la banca trasmette all'Agenzia delle Entrate gli interessi e gli oneri accessori tramite la CU, e il 730 precompilato li inserisce in automatico.
Il controllo che faccio sempre: verificare che la cifra precompilata coincida con gli interessi effettivamente versati nell'anno di imposta, e che gli oneri accessori siano inclusi. Se il mutuo è cointestato, la detrazione si divide per quote: 50/50 tra due intestatari, salvo diversa ripartizione.
Il confronto con gli altri bonus casa
La detrazione sugli interessi si somma ad altri vantaggi della prima casa: le imposte agevolate (registro al 2% o IVA al 4%), la detrazione del 19% per le spese notarili di acquisto (fino a limite), e i bonus per ristrutturazione/risparmio energetico se fai lavori. Sono casse diverse, con tetti diversi: vanno tenute separate ma messe in conto insieme, perché il risparmio fiscale complessivo della prima casa è notevole.
L'errore che costa di più
L'errore più comune non è scaricare poco: è non scaricare affatto. C'è chi non fa il 730 perché pensa che il sostituto d'imposta ci pensi già, e perde i 760 € all'anno. C'è chi ha un mutuo cointestato e la banca comunica gli interessi solo a un intestatario, lasciando l'altro senza detrazione. Sono situazioni che si risolvono, ma solo se qualcuno ci guarda.
Le detrazioni del mutuo prima casa sono un vantaggio fiscale concreto, ma vanno richieste con i dati giusti e nel quadro giusto. Una consulenza mirata serve a verificare che tu stia scaricando tutto ciò che ti spetta.
Per controllare che la tua detrazione sia completa e capire quanto risparmi ogni anno, chiedimi una consulenza gratuita: guardiamo insieme il tuo mutuo e il tuo 730 e ti dico cosa recuperare.

Scritto da
Sabrina Rubattu
Consulente del credito · Team Leader PrestitoSi Finance S.p.A.
Cessione del quinto, prestiti personali e mutui prima casa. Aiuto lavoratori dipendenti e pensionati a trovare la soluzione di finanziamento più sostenibile e trasparente.
Hai bisogno di una consulenza?
Analizziamo insieme la tua situazione e troviamo la soluzione di credito più adatta alle tue esigenze. Consulenza gratuita e senza impegno.
Richiedi una consulenza